Domain lbnl.de kaufen?
Wir ziehen mit dem Projekt
lbnl.de um.
Sind Sie am Kauf der Domain
lbnl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lbnl.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, FachbücherDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wasser, Energie und Umwelt, Fachbücher von Holger Schüttrumpf, Markus PorthIn diesem Band werden unter anderem Handlungsempfehlungen für die Überflutungsvorsorge gegeben, die Hebung des energetischen Potenzials von Abwasser besprochen und Praxisbeispiele zur ökologischen Sanierung oder ökologischen Baubegleitung dargestellt. Er umfasst die kommunale Abwasserbehandlung, Energiegewinnung aus Abwässern, den Diskussionsstand zu Mikroschadstoffen in Gewässern sowie deren Ökosystemfunktionen und Klimaanpassungsstrategien.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissenschaft und Technologie in digitalen Spielen, Fachbücher von Arno Görgen, Rudolf InderstHerausgeber: Dr. Arno Görgen, geboren 1977 in Prüm, Rheinland-Pfalz, ist Kulturhistoriker. Von 2009 bis 2017 arbeitete er an verschiedenen medizinhistorischen und medizinethischen Instituten, vor allem zu Themen der Repräsentationen von Medizin in digitalen Spielen und der Populärkultur. Derzeit promoviert er im Rahmen des SNF-Projektes "Horror - Game - Politics" an der Hochschule der Künste Bern zu "Medikalisierung in digitalen Horrorspielen" und ist zudem als Redakteur für GAIN - Das unabhängige Magazin für Spielekultur tätig. Dr. Rudolf Inderst, geboren 1978 in München, studierte Politikwissenschaften, Neuere Geschichte und Amerikanische Kulturgeschichte in München und Kopenhagen. Er promovierte sowohl zu "Vergemeinschaftungen in Online-Rollenspielen" in München als auch zur "Darstellung von Wissenschaft, Forschung und Technologie im digitalen Spiel" in Passau. Aktuell ist er als Dozent an verschiedenen Hochschulen zum Schwerpunktthema Game Studies sowie als Ressortleiter des Schweizer Kulturjournals nahaufnahmen.ch tätig.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
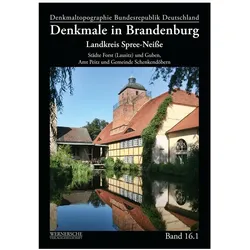
Landkreis Spree-Neisse, Fachbücher von Brandenburgisches Landesamt für Denkmalpflege und Archäologisches Landesmuseum, Forschung und Kultur, Dieter Hübener, Brandenburg (Germany). Ministerium für WissenschaftDas Fachbuch 'Landkreis Spree-Neisse' bietet eine fundierte Darstellung der architektonischen und kulturellen Denkmäler in Brandenburg, mit einem besonderen Fokus auf den Landkreis Spree-Neisse. Es richtet sich an Fachkundig Interessierte und Fachleute, die sich mit der Denkmalpflege, Architektur und regionalen Geschichte auseinandersetzen. Das Buch vereint wissenschaftliche Erkenntnisse und praxisnahe Informationen, die durch die Zusammenarbeit verschiedener Institutionen und Experten gewonnen wurden. Mit einem festen Einband und einer sorgfältigen Aufbereitung der Inhalte bietet es eine langlebige und hochwertige Ressource für die Forschung und den Erhalt des kulturellen Erbes. Die detaillierten Darstellungen und fundierten Analysen ermöglichen einen tiefen Einblick in die architektonischen Besonderheiten und historischen Entwicklungen der Region. Das Werk ist ein wertvolles Nachschlagewerk für Architekten, Historiker und Kulturinteressierte, die sich mit der regionalen Baukunst und Denkmalpflege befassen.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **


Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Abacusspiele Anno Domini Wissenschaft Forschung 263527Bei ANNO DOMINI kommt es nicht auf exaktes Wissen an. Denn wer weiß schon, ob ?Wasser auf dem Mond nachgewiesen wurde? bevor oder nachdem... 1x Anno Domini Wissenschaft Forschung deutsche Version Anleitung in: DE Typ: Kartenspiele14,24 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Fhrung in Wissenschaft und Forschung, Fachbücher von Reinhold HallerDas Buch "Führung in Wissenschaft und Forschung" bietet eine umfassende Einführung in die wesentlichen Aspekte der Führung im wissenschaftlichen und forschungsorientierten Umfeld. Es richtet sich an Führungskräfte, die oft aufgrund ihrer wissenschaftlichen Leistungen in Führungspositionen gelangen, jedoch selten die notwendigen Führungsfähigkeiten systematisch erlernt haben. Dieses Handbuch behandelt zentrale Themen wie Personalführung, Teammanagement und effektive Führungsinstrumente. Darüber hinaus werden evidenzbasierte Ansätze zur Konfliktbewältigung, zur Personalauswahl und zum Selbstmanagement vorgestellt, um eine ausgewogene Work-Life-Balance zu fördern. Die praxisorientierte Toolbox und die theoretischen Hintergründe machen es zu einem wertvollen Begleiter für alle, die in der Wissenschaft und Forschung erfolgreich führen möchten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, FachbücherDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wasser, Energie und Umwelt, Fachbücher von Holger Schüttrumpf, Markus PorthIn diesem Band werden unter anderem Handlungsempfehlungen für die Überflutungsvorsorge gegeben, die Hebung des energetischen Potenzials von Abwasser besprochen und Praxisbeispiele zur ökologischen Sanierung oder ökologischen Baubegleitung dargestellt. Er umfasst die kommunale Abwasserbehandlung, Energiegewinnung aus Abwässern, den Diskussionsstand zu Mikroschadstoffen in Gewässern sowie deren Ökosystemfunktionen und Klimaanpassungsstrategien.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Wissenschaft und Technologie in digitalen Spielen, Fachbücher von Arno Görgen, Rudolf InderstHerausgeber: Dr. Arno Görgen, geboren 1977 in Prüm, Rheinland-Pfalz, ist Kulturhistoriker. Von 2009 bis 2017 arbeitete er an verschiedenen medizinhistorischen und medizinethischen Instituten, vor allem zu Themen der Repräsentationen von Medizin in digitalen Spielen und der Populärkultur. Derzeit promoviert er im Rahmen des SNF-Projektes "Horror - Game - Politics" an der Hochschule der Künste Bern zu "Medikalisierung in digitalen Horrorspielen" und ist zudem als Redakteur für GAIN - Das unabhängige Magazin für Spielekultur tätig. Dr. Rudolf Inderst, geboren 1978 in München, studierte Politikwissenschaften, Neuere Geschichte und Amerikanische Kulturgeschichte in München und Kopenhagen. Er promovierte sowohl zu "Vergemeinschaftungen in Online-Rollenspielen" in München als auch zur "Darstellung von Wissenschaft, Forschung und Technologie im digitalen Spiel" in Passau. Aktuell ist er als Dozent an verschiedenen Hochschulen zum Schwerpunktthema Game Studies sowie als Ressortleiter des Schweizer Kulturjournals nahaufnahmen.ch tätig.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Landkreis Spree-Neisse, Fachbücher von Brandenburgisches Landesamt für Denkmalpflege und Archäologisches Landesmuseum, Forschung und Kultur, Dieter Hübener, Brandenburg (Germany). Ministerium für WissenschaftDas Fachbuch 'Landkreis Spree-Neisse' bietet eine fundierte Darstellung der architektonischen und kulturellen Denkmäler in Brandenburg, mit einem besonderen Fokus auf den Landkreis Spree-Neisse. Es richtet sich an Fachkundig Interessierte und Fachleute, die sich mit der Denkmalpflege, Architektur und regionalen Geschichte auseinandersetzen. Das Buch vereint wissenschaftliche Erkenntnisse und praxisnahe Informationen, die durch die Zusammenarbeit verschiedener Institutionen und Experten gewonnen wurden. Mit einem festen Einband und einer sorgfältigen Aufbereitung der Inhalte bietet es eine langlebige und hochwertige Ressource für die Forschung und den Erhalt des kulturellen Erbes. Die detaillierten Darstellungen und fundierten Analysen ermöglichen einen tiefen Einblick in die architektonischen Besonderheiten und historischen Entwicklungen der Region. Das Werk ist ein wertvolles Nachschlagewerk für Architekten, Historiker und Kulturinteressierte, die sich mit der regionalen Baukunst und Denkmalpflege befassen.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forschung über Evaluation, FachbücherIn den letzten Jahren hat sich die Evaluation in verschiedenen Bereichen des sozialen Handelns als eine wissenschaftlich fundierte Methode zur Bewertung von Prozessen, Wirkungen und Nutzen sozialer Praktiken etabliert. Unweigerlich wirft der Einsatz von Evaluation stets Fragen zu ihrer optimalen Nutzung und ihren Vorteilen auf: Wie entstehen Evaluationsaktivitäten und wie kann Evaluation am besten gestaltet werden? Welche Ausgangsbedingungen sind hilfreich? Wie werden Evaluierungsergebnisse behandelt? In jüngerer Zeit wurden diese Fragen zunehmend in der empirischen Forschung behandelt. Dieser Band bietet eine transdisziplinäre Plattform für Forschungsprojekte, die sich mit Evaluierungen und Evaluierungssystemen als Ganzes oder in Teilaspekten befassen. Mithilfe verschiedener theoretischer und methodologischer Ansätze untersuchen die Autoren die Evaluationsaktivität.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.